Accueil > Ressources > Fiscalité > BSPCE et management packages en 2026 : le nouveau régime fiscal décrypté
 Mehdi Azaiez
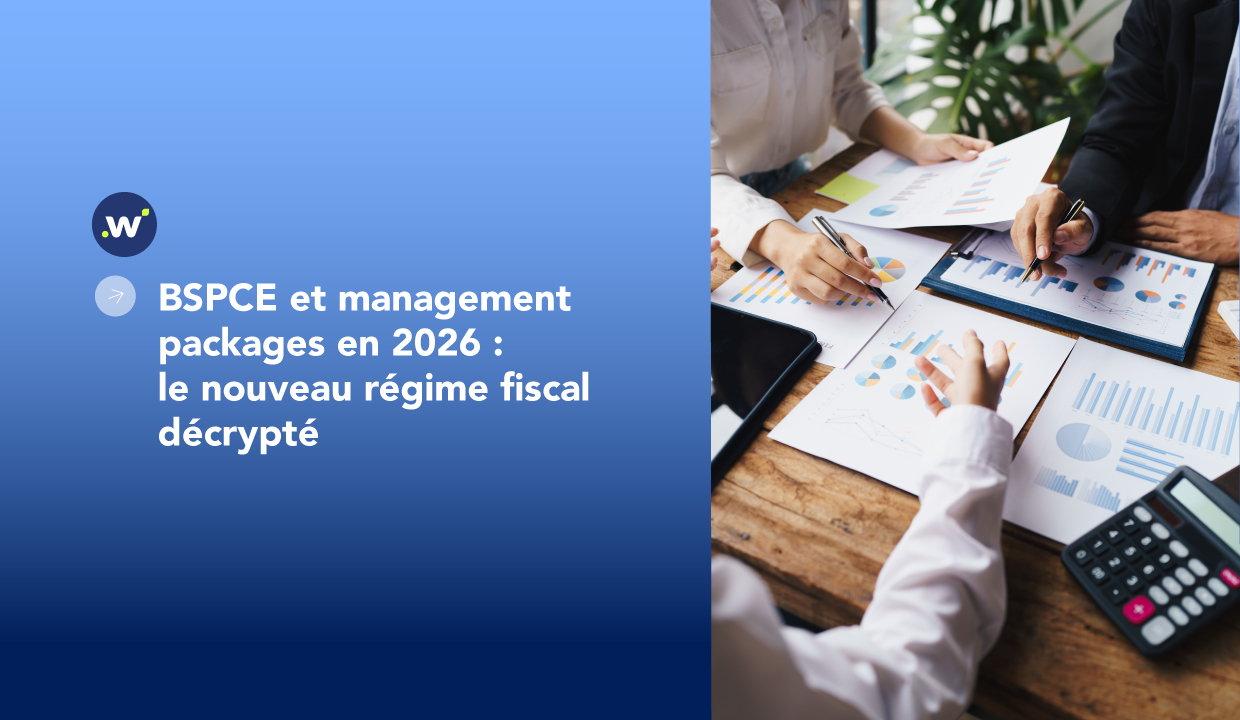
La LFI 2025 a créé un régime entièrement nouveau pour les management packages. La LFI 2026 l’a précisé, assoupli sur plusieurs points critiques et pérennisé socialement. Résultat : le cadre fiscal des instruments d’intéressement au capital a été profondément reconfiguré en 18 mois. Ce que vous lisiez il y a deux ans sur la fiscalité des BSPCE, des BSA et des actions de préférence est en partie obsolète. Ce guide part de zéro sur le droit positif 2026, avec des cas chiffrés et les questions que chaque fondateur devrait poser à son conseil avant d’attribuer ou d’exercer.
Ce que vous allez apprendre : le nouveau régime article 163 bis H du CGI dans sa version LFI 2026, pourquoi les BSPCE restent l’outil le plus favorable pour les start-ups éligibles, les 4 nouveautés LFI 2026 sur les BSPCE spécifiquement, comment comparer BSPCE, BSA, AGA et stock-options en 2026 avec des cas chiffrés et les pièges à éviter à chaque stade.
Avant février 2025, la fiscalité des gains de management packages était principalement régie par la jurisprudence du Conseil d’État (arrêts de juillet 2021), qui permettait à l’administration de requalifier quasi-systématiquement ces gains en salaires lorsqu’ils étaient réalisés dans le cadre de fonctions de dirigeant ou de salarié. Cette insécurité juridique durable avait conduit certaines structures à abandonner les BSA et ADP au profit des BSPCE, seul instrument doté d’un régime légal propre.
La LFI 2025 a mis fin à cette situation en créant un régime fiscal spécifique codifié à l’article 163 bis H du CGI, applicable aux gains réalisés à partir du 15 février 2025 sur les instruments dits « management packages » (BSA, actions de préférence, options d’achat, obligations convertibles attribuées à des salariés ou dirigeants en contrepartie de leurs fonctions). La LFSS 2026 a pérennisé le régime social. La LFI 2026 a affiné plusieurs modalités critiques tout en ouvrant de nouveaux droits spécifiques aux BSPCE.
Il faut bien distinguer deux régimes qui coexistent mais ne se superposent pas : le régime des BSPCE (article 163 bis G du CGI) est un régime légal spécifique qui ne relève pas de l’article 163 bis H, sauf pour la fraction du gain de cession qui excède le plafond. Le régime de l’article 163 bis H s’applique à tous les autres instruments de management package (BSA, ADP, options d’achat, OCA, etc.) attribués à des salariés ou dirigeants en contrepartie de leurs fonctions.
Le principe fondamental du régime issu de la LFI 2025 est que le gain de management package est en principe imposé comme un salaire. Mais une fraction peut bénéficier du régime des plus-values de cession (flat tax à 30 % + CEHR éventuelle) si deux conditions sont remplies : les titres présentent un risque de perte en capital, et ils ont été détenus depuis au moins deux ans (condition non requise pour les BSPCE, AGA et stock-options qui ont leurs propres régimes légaux).
La fraction qui bénéficie du régime des plus-values est plafonnée à un multiple de l’évolution de la valeur réelle de la société. C’est ici que la LFI 2026 a apporté une modification majeure.
Avant la LFI 2026, le plafond était calculé sur la base du « prix payé » par le manager pour acquérir ses titres. Cette approche pénalisait structurellement les instruments à prix d’entrée faible comme les BSPCE et les AGA, pour lesquels le prix payé est soit nul, soit symbolique.
La LFI 2026 a corrigé ce point en substituant la notion de « valeur réelle des titres » à l’acquisition à celle de « prix payé ». Le plafond est désormais calculé sur la base de la valeur réelle des titres au moment de l’acquisition (c’est-à-dire la juste valeur de marché, indépendamment du prix effectivement payé), multiplié par le multiple de performance de la société (fixé à 3 fois).
En pratique : si vous avez reçu des BSPCE valorisés à 10 € l’action au moment de l’attribution et que vous les revendez à 45 € alors que la valeur de la société a été multipliée par 3 depuis l’attribution, votre plafond de gain imposable en plus-values est de 10 € × 3 = 30 € par action. La fraction au-delà (soit 45 € – 40 € = 5 €, si votre prix d’exercice était 10 €) entre en salaire.
Pour les instruments à prix d’entrée faible ou nul (AGA, BSPCE à prix d’exercice proche de la valeur réelle), ce changement est très favorable. Sur le cas extrême d’un fondateur réinvestisseur avec un gain de plusieurs millions d’euros, les simulations montrent que l’économie fiscale générée par ce seul changement peut atteindre plusieurs centaines de milliers d’euros.
Sur la fraction du gain imposée comme salaire (celle qui excède le plafond), une contribution salariale libératoire de 10 % s’applique. Elle se substitue à la CSG/CRDS d’activité et aux cotisations sociales. Elle a été pérennisée par la LFSS 2026, supprimant la limite temporelle au 31 décembre 2027 qui existait dans la version initiale du dispositif.
En termes de taux effectif : la fraction « plus-values » est taxée à 30 % (12,8 % IR + 17,2 % PS, auxquels peut s’ajouter la CEHR de 3 à 4 % pour les hauts revenus). La fraction « salaire » est imposée au barème progressif de l’IR (jusqu’à 45 % à la tranche marginale) + CEHR + contribution salariale libératoire de 10 %, sans les cotisations sociales habituelles. Pour un dirigeant à la tranche marginale, la comparaison entre les deux fractions fait apparaître un écart d’environ 15 points en faveur de la fraction « plus-values ».
La LFI 2026 a introduit une mesure nouvelle particulièrement importante pour les dirigeants qui réinvestissent dans leur entreprise après un exit partiel ou lors d’une restructuration. Elle ouvre la possibilité de reporter l’imposition de la fraction du gain qualifiée de traitements et salaires si le manager réinvestit tout ou partie du produit dans la nouvelle structure.
Concrètement : un directeur général qui cède ses BSA lors d’un LBO secondaire et réinvestit une partie dans la nouvelle holding de reprise peut reporter l’imposition de la fraction « salaire » à proportion du montant réinvesti. Ce mécanisme est conditionné à un réinvestissement effectif et documenté. Une instruction d’application est attendue pour préciser les modalités pratiques.
⚠ Sortie des titres du PEA : la clarification LFI 2026
Depuis le 15 février 2025, les titres relevant du régime de l’article 163 bis H ne peuvent plus être logés dans un PEA ou un PEA-PME. La LFI 2026 a précisé que le retrait de ces titres d’un PEA est neutre fiscalement et socialement, à condition d’intervenir avant tout fait générateur d’imposition (c’est-à-dire avant la cession). Ce retrait n’entraîne pas la clôture du plan. Pour les managers qui avaient logé leurs titres de management package dans un PEA avant le 15 février 2025, cette clarification permet une sortie propre sans pénalité.
Les BSPCE ont leur propre régime fiscal (article 163 bis G du CGI) qui leur est beaucoup plus favorable que le régime général des management packages. La LFI 2026 a apporté 4 modifications directement sur le dispositif BSPCE.
Jusqu’au 31 décembre 2025, pour être éligible aux BSPCE, le capital social de la société devait être détenu à hauteur de 25 % au moins par des personnes physiques (directement ou via des holdings elles-mêmes détenues à 75 % par des personnes physiques). Ce seuil, conçu pour les premières années d’une start-up, devenait rapidement impossible à maintenir au fil des tours de financement successifs : la dilution progressive des fondateurs faisait mécaniquement descendre la détention de personnes physiques sous les 25 %.
Depuis le 1er janvier 2026, ce seuil est abaissé à 15 %. Pour une start-up en Série B ou C, dont les fondateurs détiennent encore 20 à 25 % du capital après plusieurs tours, cette modification évite la perte du droit d’attribution de BSPCE à un stade critique pour la fidélisation des équipes.
Jusqu’en 2025, les BSPCE pouvaient être attribués aux salariés de filiales détenues à au moins 75 % par la société émettrice. La LFI 2026 étend cette possibilité aux sous-filiales, dès lors qu’elles sont elles-mêmes détenues à au moins 75 % par la société émettrice via la filiale intermédiaire.
C’est une modification structurante pour les groupes startups en croissance internationale : une structure holding française qui détient une filiale opérationnelle française à 100 %, qui détient elle-même une sous-filiale commerciale à 100 %, peut désormais attribuer des BSPCE aux salariés de cette sous-filiale. C’est un levier de fidélisation des équipes en expansion internationale que les structures multi-entités n’avaient pas avant 2026.
Le taux d’imposition des gains BSPCE à la cession dépend de la durée d’exercice de l’activité dans l’entreprise : 12,8 % + 17,2 % de PS (flat tax totale à 30 %) si le salarié a au moins 3 ans d’ancienneté, 30 % + 17,2 % de PS (soit 47,2 %) en dessous de 3 ans d’ancienneté. Depuis la LFSS 2026, qui a modifié les modalités de calcul, la période d’activité effectuée au sein de la société émettrice, d’une filiale ou d’une sous-filiale est intégralement prise en compte pour calculer la durée de 3 ans. Un salarié muté de la filiale vers la holding après 2 ans n’est plus pénalisé : son ancienneté dans la filiale compte pour le calcul.
Les BSPCE conservent leur régime fiscal propre et distinct de l’article 163 bis H. Le gain BSPCE n’est pas traité comme un « management package » au sens de l’article 163 bis H, sauf pour la fraction éventuelle de la plus-value de cession des actions acquises via les BSPCE qui excède 3 fois la valeur réelle. En pratique, cette exception est rare pour les BSPCE standards et concerne principalement des situations de forte création de valeur avec faible prix d’exercice.
Voici une comparaison sur un cas concret : un cadre senior d’une start-up SaaS Série A reçoit un instrument d’intéressement représentant un gain potentiel de 200 000 € à la cession (différence entre valeur de cession et prix d’entrée), avec plus de 3 ans d’ancienneté.
Avec des BSPCE :
Gain total : 200 000 €. Imposition : flat tax à 30 % = 60 000 €. Net perçu : 140 000 €. Coût pour l’entreprise : zéro cotisation patronale.
Avec des BSA (management package, article 163 bis H) :
La société ayant triplé sa valeur, le plafond « plus-values » est de 3 × valeur réelle des titres à l’acquisition. Supposons que la valeur réelle des BSA à l’attribution était de 50 000 € : plafond à 150 000 €. Fraction « plus-values » : 150 000 € imposés à 30 % = 45 000 €. Fraction « salaire » : 50 000 € imposés à 45 % (TMI) + contribution libératoire 10 % = 55 % × 50 000 € = 27 500 €. Total impôts : 72 500 €. Net perçu : 127 500 €. Contribution libératoire libère des cotisations sociales mais reste à la charge du salarié.
Avec des AGA (actions gratuites) :
Le gain d’acquisition (valeur des actions à la date d’acquisition) est soumis à une contribution patronale spécifique de 30 % pour l’entreprise. Le bénéficiaire est imposé au barème progressif sur le gain d’acquisition + flat tax sur l’éventuelle plus-value ultérieure. L’AGA coûte significativement plus cher à l’entreprise que les BSPCE.
La conclusion est nette : pour une start-up éligible (moins de 15 ans, capital détenu à au moins 15 % par des personnes physiques, non cotée ou capitalisation inférieure à 150 M€), les BSPCE restent l’instrument le plus favorable à la fois pour le bénéficiaire (taux effectif à 30 % après 3 ans) et pour l’entreprise (zéro cotisation patronale).
Les BSA entrent en jeu quand la société n’est plus éligible aux BSPCE (plus de 15 ans, seuil de personnes physiques non atteint malgré l’abaissement à 15 %, bénéficiaire non salarié comme un consultant ou un administrateur). Les AGA s’utilisent quand l’objectif est de transférer immédiatement la propriété des titres sans prix d’exercice, au prix d’un coût patronal significatif.
Phase pré-seed et seed : poser les bases du plan
Le moment le plus courant où les BSPCE sont mal structurés est le premier plan, souvent rédigé dans l’urgence avant une levée. Les erreurs récurrentes : ne pas vérifier l’éligibilité de la société avant l’attribution (les conditions ont changé en 2026), fixer un prix d’exercice manifestement inférieur à la juste valeur sans valorisation indépendante (risque de requalification en avantage en nature), ne pas prévoir de clause d’accélération en cas d’exit dans le règlement du plan, et ne pas déclarer le plan à l’administration fiscale dans les délais requis.
Série A et Série B : maintenir l’éligibilité après dilution
C’est à ce stade que le seuil de détention par des personnes physiques posait le plus de difficultés sous l’ancien régime à 25 %. L’abaissement à 15 % offre une marge supplémentaire, mais il faut monitorer l’évolution du capital à chaque tour. Si les fondateurs descendent sous 15 % en détention directe ou indirecte, l’émission de nouveaux BSPCE n’est plus possible. Il faut alors arbitrer entre arrêter les nouvelles attributions, envisager des BSA pour les nouvelles recrues, ou restructurer la cap table.
L’extension aux sous-filiales doit également être exploitée dès que la structure se complexifie. Un plan BSPCE qui ne couvre que la holding émettrice mais pas les filiales opérationnelles perd de son attractivité pour les salariés qui rejoignent directement la filiale.
Scale-up post-Série B : articuler BSPCE, BSA et management packages
À partir de la Série B, les start-ups sont souvent confrontées à l’attraction de profils « grands groupes » qui comparent la rémunération totale wilhow avec ce qu’ils touchent chez un grand groupe coté (RSU, stock-options sur titre coté). Le plan BSPCE doit être présenté avec une pédagogie renforcée sur la fiscalité, la liquidité et les scénarios d’exit.
C’est aussi à ce stade que la combinaison BSPCE (pour les salariés les plus anciens encore en dessous du seuil d’ancienneté) et BSA (pour les nouveaux managers non salariés ou pour les structures sortant du champ BSPCE) devient courante. La gestion des coexistences de régimes dans la cap table et les pactes d’actionnaires doit être anticipée.
⚠ Le risque de la contribution patronale 30 % sur les AGA au mauvais stade
Les AGA sont parfois utilisées comme alternative aux BSPCE dans les premières levées, sans que les fondateurs n’aient bien mesuré la contribution patronale de 30 % sur la valeur des actions à la date d’acquisition. Sur un package de 50 000 € en AGA, la contribution patronale représente 15 000 € de charge sèche pour l’entreprise, qui sort de la trésorerie lors du vesting. C’est un coût qui n’existe pas avec les BSPCE, et qui peut devenir très significatif sur des packages importants.
Dans les due diligences financières et sociales que nous conduisons pour accompagner nos clients start-ups lors des levées ou des cessions, les plans BSPCE génèrent systématiquement des points de contrôle précis.
La cohérence entre le règlement du plan et les conditions légales en vigueur au moment de l’attribution : un plan attribué en 2023 avec le seuil de 25 % de personnes physiques était valide en 2023, mais les nouvelles attributions depuis le 1er janvier 2026 doivent refléter le seuil de 15 %. Un plan non mis à jour peut être valide pour les anciennes attributions mais irrégulier pour les nouvelles.
La valorisation de référence au moment de chaque attribution : le prix d’exercice doit correspondre à la juste valeur des actions à la date d’attribution. Une succession de prix d’exercice décorrélés des derniers tours de financement est un signal d’alerte.
Les déclarations fiscales et sociales associées au plan : l’entreprise doit fournir un état individuel aux bénéficiaires et déclarer les opérations à l’administration fiscale. Un plan sans documentation fiscale associée est un risque dans une data room.
La cohérence de la cap table post-exercice : l’impact de l’exercice des BSPCE sur le capital doit avoir été modélisé et reflété dans la cap table présentée aux investisseurs. Un écart entre la cap table du pitch deck et la cap table réelle après prise en compte des BSPCE exerçables est un red flag immédiat.
Le régime fiscal des instruments d’intéressement au capital a été profondément reconfiguré en 18 mois. Les fondateurs et dirigeants qui s’appuient encore sur leur lecture de 2023 ou 2024 prennent des risques réels : attribution irrégulière, requalification fiscale, contribution patronale non anticipée, ou perte de l’avantage fiscal pour défaut de vesting correctement structuré.
Chez wilhow, nous accompagnons les start-ups et scale-ups dans la structuration et l’audit de leurs plans BSPCE et management packages : vérification de l’éligibilité, cohérence avec la cap table, coordination avec les conseils juridiques pour la rédaction du règlement de plan, déclarations fiscales et sociales associées, et préparation de la data room. Nous intervenons aussi bien à l’attribution qu’à la cession, pour que chaque étape soit documentée et défendable.
 Vivien Asselie
Mehdi Azaiez


